Собственный капитал при строительстве дома: Сколько вам нужно в 2026 году
Сколько собственного капитала мне нужно для строительства дома? Ответ определяет проценты, платеж и безопасность. Это руководство объясняет проверенные правила для 2026 года, показывает, какой объем собственных работ целесообразен, и как доля собственного капитала в целом влияет на процентную ставку.
«Сколько собственного капитала мне нужно для строительства дома?» — это один из первых вопросов перед финансированием, и ответ определяет проценты, платеж и безопасность. Это руководство объясняет проверенные правила для 2026 года, показывает, какой объем собственных работ целесообразен, и как доля собственного капитала в целом влияет на процентную ставку.
Краткий ответ: Согласно правилу: как минимум сопутствующие расходы на покупку в размере около 10–15 % должны быть покрыты за счет собственного капитала, лучше 20–30 % от общих затрат. Чем выше доля собственного капитала, тем ниже в целом процентная ставка и ежемесячный платеж. Финансирование полностью без собственного капитала возможно, но дороже и рискованнее.
Сколько собственного капитала следует иметь в 2026 году?
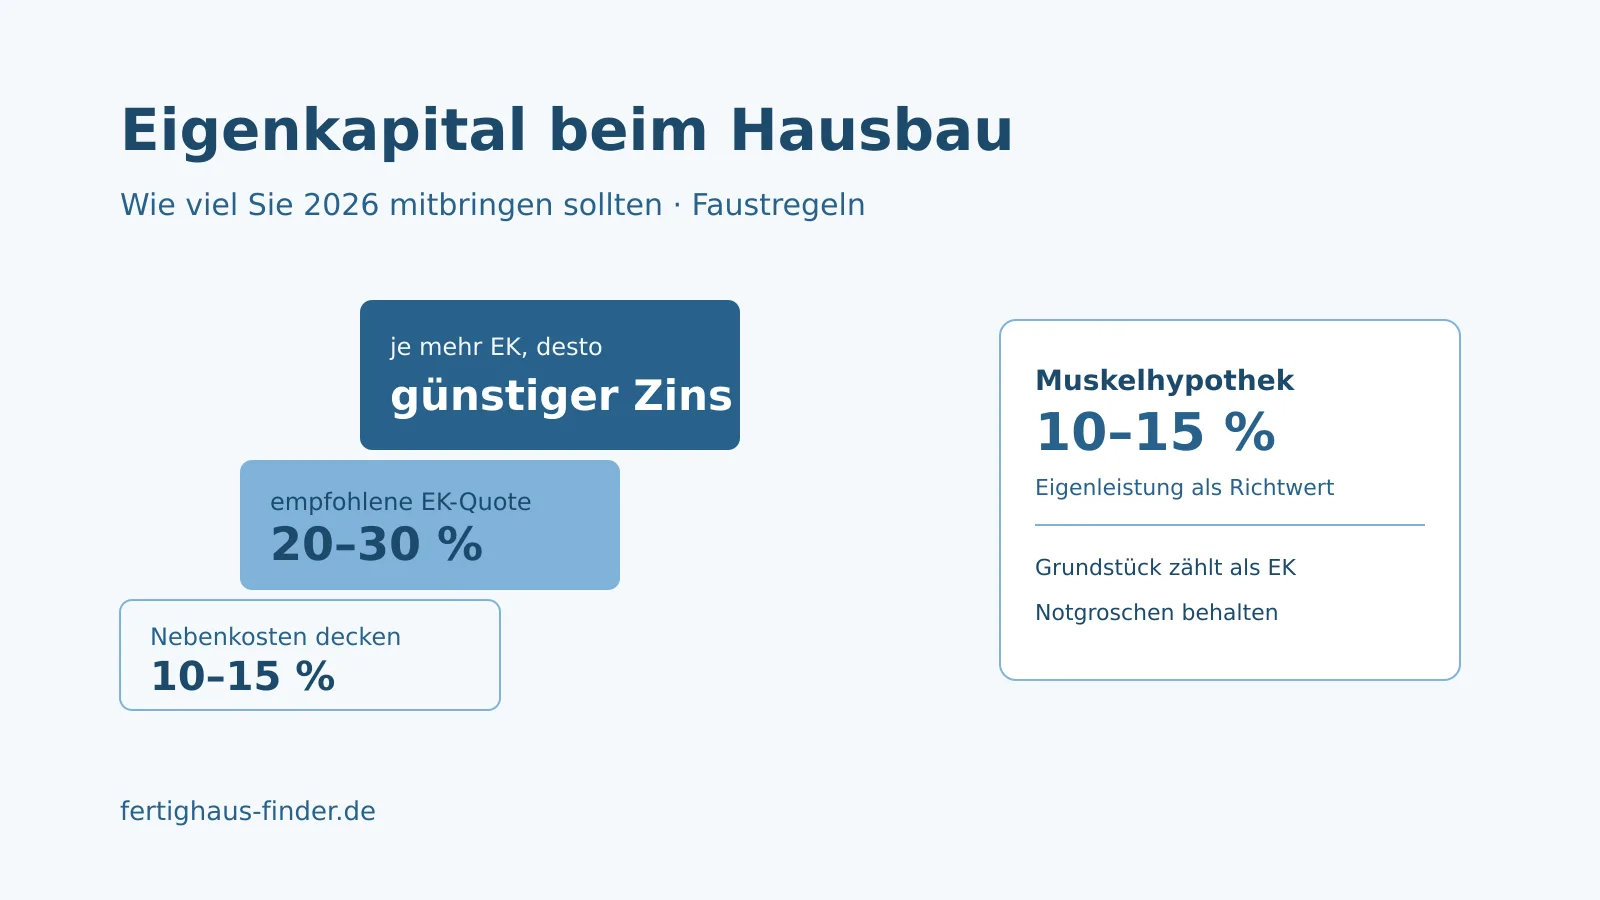
Краткий ответ: Распространенное правило гласит: сопутствующие расходы на покупку – то есть налог на приобретение земли, нотариус, земельный кадастр и при необходимости маклер – полностью финансировать за счет собственного капитала. Они составляют в зависимости от федеральной земли и проекта около 10–15 % от общих затрат. Лучше иметь 20–30 % собственного капитала, поскольку банки вознаграждают это заметно более выгодными процентами, и платеж остается посильным.
- Сопутствующие расходы на покупку (10–15 %) по возможности полностью из собственного капитала.
- 20–30 % собственного капитала считаются надежной основой для хороших условий.
- Резерв на непредвиденные расходы в размере нескольких месячных расходов не использовать полностью.
- Имеющийся земельный участок считается собственным капиталом.
- Включать сбережения по договору стройсбережений, ценные бумаги и подарки.
Из чего именно состоят сопутствующие расходы, объясняет обзор Строительные сопутствующие расходы а также подробная страница о Собственный капитал при строительстве дома. Какой размер дома в целом должен быть, определяет бюджет – в этом помогает обзор Размеры помещений в доме.
Как доля собственного капитала влияет на процентную ставку?
Краткий ответ: Чем выше доля собственного капитала, тем ниже риск для банка – и тем ниже в целом процентная ставка. Кто вносит много собственного капитала, финансирует меньшую сумму и часто достигает лучших классов залога. При очень низком собственном капитале надбавка к ставке качественно повышается. Следующая таблица показывает тенденцию – конкретные процентные ставки зависят от индивидуального случая и рыночной ситуации.
Доля собственного капитала и надбавка к процентной ставке (качественная тенденция, Stand 2026)
| Доля собственного капитала | Тенденция надбавки к ставке | Классификация |
|---|---|---|
| 0 % (полное финансирование) | значительно выше | только при очень хорошей кредитоспособности |
| около 10–15 % | повышенный | Сопутствующие расходы покрыты, осуществимо |
| около 20 % | выгодный | надежная стандартная ситуация |
| 30 % и более | очень выгодный | лучшие классы условий |
Процентные ставки являются снимком момента
Таблица показывает только направление, а не конкретные процентные значения. Фактические условия зависят от кредитоспособности, объекта, срока и текущего уровня процентных ставок. Актуальный обзор можно найти в классификации по Финансирование строительства 2026.
Реалистично оценить возможности финансирования
Сравните бесплатно и без обязательств предложения и выясните, какой дом можно финансировать с вашим собственным капиталом.
Что дает мускульная ипотека – и где ее пределы?
Краткий ответ: Под мускульной ипотекой понимают собственные работы, которые признаются в качестве вклада, подобного собственному капиталу. Банки обычно засчитывают их только в ограниченном объеме – реалистично около 10–15 % от суммы строительства. Кто имеет способности к ручному труду, экономит на малярных работах, укладке пола или внутренней отделке. Пределы заключаются во времени, умениях, ответственности и в работах, требующих разрешения.
- Признается обычно только ограниченная доля суммы строительства.
- Подходит: малярные работы, оклейка обоями, укладка пола, обустройство сада.
- Не подходит без специалиста: электрика, сантехника, статика, кровля.
- Реалистично оценить потребность во времени – задержка стоит денег.
- Гарантия не распространяется на самостоятельно выполненные работы.
Какие работы подходят для выполнения собственными силами и сколько они позволяют сэкономить, подробно рассматривает руководство Собственные работы при строительстве дома.
Возможно ли строительство дома совсем без собственного капитала?
Краткий ответ: Полное финансирование без собственного капитала возможно, но требует стабильного дохода, хорошей кредитоспособности и обычно более высокого платежа. Процентная ставка будет выше, и отсутствует буфер при колебаниях стоимости. Для некоторых домохозяйств со стабильным доходом это все же может быть входом в собственное жилье – обязательна честная калькуляция.
Все предпосылки, шансы и риски полного финансирования объясняет подробная страница Строительство дома без собственного капитала.
Вывод: Лучше надежное финансирование, чем ограниченное
Собственный капитал одновременно снижает процент, платеж и риск. Покройте как минимум сопутствующие расходы из собственных средств, стремитесь по возможности к 20–30 % и сохраняйте резерв. Собственные работы могут дополнить, но не заменяют собственный капитал. При сравнении обращайте также внимание на четкие указания площади – как рассчитывается жилая площадь, объясняет руководство Расчет жилой площади. Сумму строительства, по которой определяется потребность в собственном капитале, вы можете оценить с помощью Расчет стоимости сборного дома и с помощью актуальных Цены на сборные дома 2026 . Независимую информацию по финансированию строительства предлагает Verbraucherzentrale.
Найти подходящий дом к вашему бюджету
Сравните бесплатно и без обязательств предложения и найдите дом, который соответствует вашему собственному капиталу и желаемому платежу.
Сколько на самом деле стоит ваш желаемый дом?
Запросите бесплатно подходящие предложения проверенных производителей и сравните цены за квадратный метр для вашего строительного проекта.
Сравнить цены на домаПодходящие темы
- Субсидия на строительство дома по федеральным землям: Региональная субсидия 2026
- Строительство дома без собственного капитала 2026: Полное финансирование
- Субсидии KfW 2026: Дотации снижают цену сборного дома
- Финансирование строительства 2026: Ежемесячные расходы на сборный дом
- Фиксация процентной ставки на 10 или 20 лет? Правильный выбор
