Woning bouwen als ongehuwd paar: Grondboek, zekerstelling en risico's
Wie ongehuwd bouwt, heeft geen aanwinstverrekening noch wettelijk erfrecht. Des te belangrijker zijn een doordachte grondboekinschrijving en contractuele zekerstelling. Deze gids ordent grondboekvarianten, partnerschapsovereenkomst, zorgvolmacht en testament en noemt de risico's bij scheiding of overlijden. Hij vervangt geen juridisch advies.
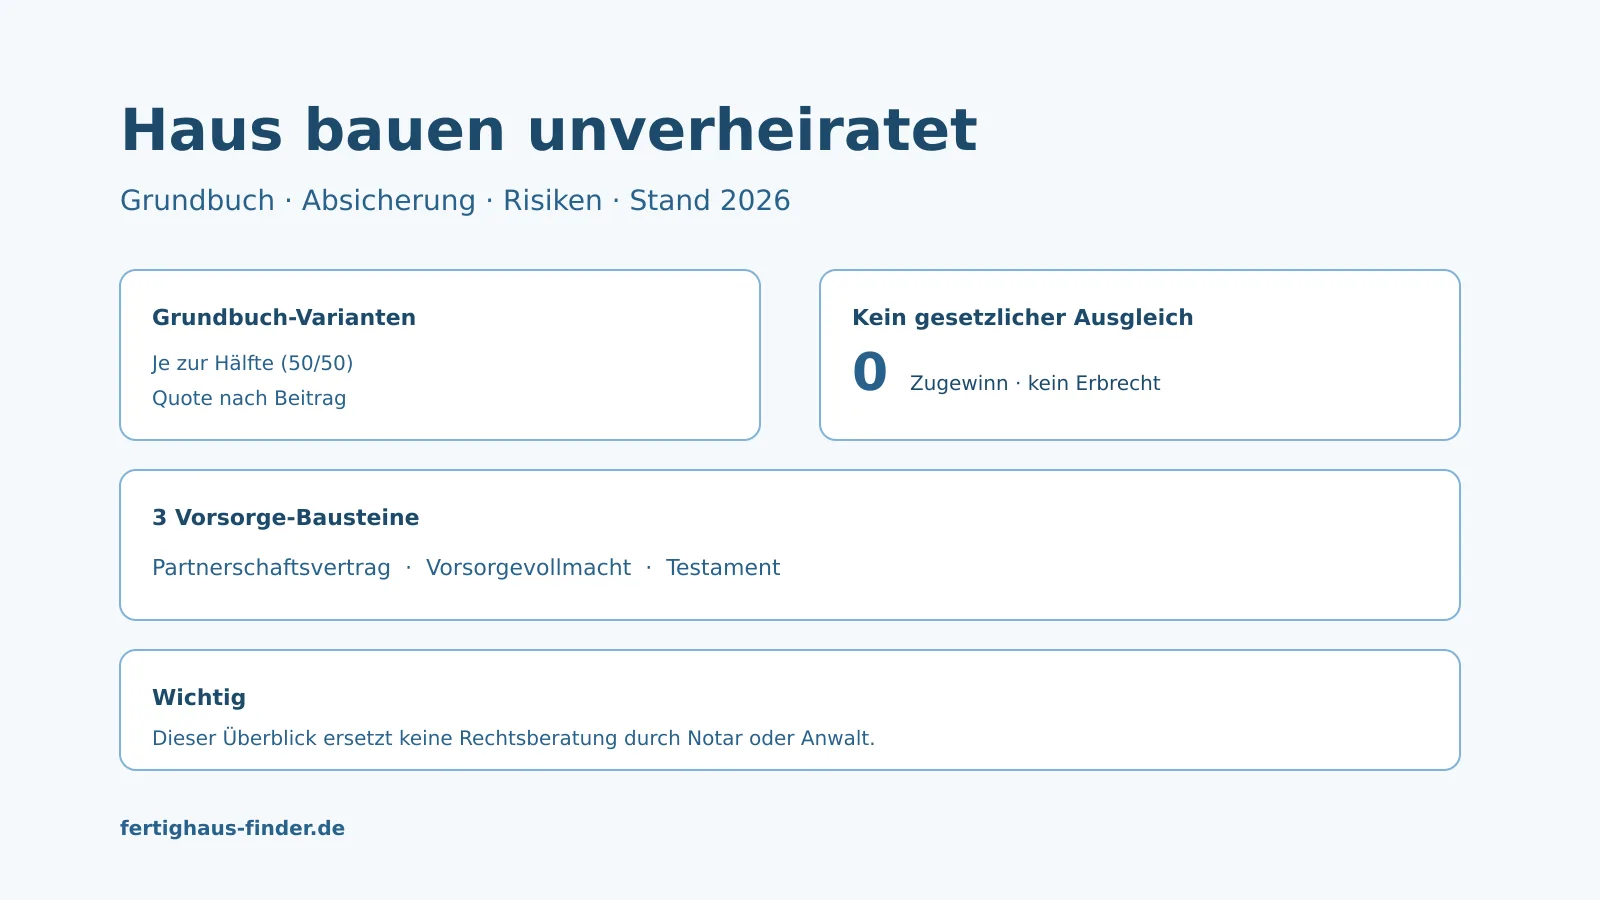
Wie als ongehuwd paar bouwt, geniet niet de wettelijke zekerstellingen van het huwelijk: Er is geen automatische aanwinstverrekening, geen wettelijk erfrecht en geen regeling voor echtelijke woning. Des te belangrijker zijn een doordachte grondboekinschrijving en contractuele zekerstelling. Deze gids ordent grondboekvarianten, zorg en risico's. Hoe de weg naar de eigen woning in principe verloopt, toont onze gids over Prefabwoning kopen.
Belangrijke opmerking
Deze bijdrage biedt algemene oriëntatie en vervangt geen juridisch advies. Voor uw persoonlijke situatie laat u zich voor het sluiten van het contract adviseren door een notaris of een advocaat.
Kort antwoord: Ongehuwde paren moeten altijd beiden in het grondboek worden ingeschreven – ofwel per helft of met quota die overeenkomen met de werkelijke financiële bijdrage. Aanvullend regelen een partnerschapsovereenkomst, een zorgvolmacht en een testament wat bij scheiding, ziekte of overlijden geldt. Zonder deze bouwstenen kan de niet-ingeschreven partner in het ernstige geval met niets achterblijven.
Wie moet in het grondboek worden ingeschreven?
Kort antwoord: Wie in het grondboek staat, is juridisch eigenaar – onafhankelijk van wie de facturen betaalt of in het huis woont. Betalen beiden, dan moeten ook beiden worden ingeschreven. Mogelijk is de inschrijving per helft of volgens quota die overeenkomen met het ingebrachte kapitaal en de lopende betalingen. Alleen de grondboekinschrijving beslist over het eigendom.
Grondboekvarianten voor ongehuwde paren
| Variant | Zo werkt het | Past wanneer … |
|---|---|---|
| Per helft (50/50) | beiden in gelijke delen ingeschreven | beiden ongeveer evenveel bijdragen |
| Quotaregeling | Aandelen volgens financiële bijdrage | Eigen kapitaal/rates duidelijk verschillend |
| Enkel één persoon | één persoon alleen ingeschreven | slechts één financiert – partner is onbeschermd |
Belangrijk is het onderscheid tussen eigendom en betaling: Wie alleen in het grondboek staat, is juridisch alleen eigenaar, zelfs als de partner jarenlang meebetaalt. Betalingen van de niet-ingeschreven partner vormen geen automatisch eigendom en laten zich in geval van conflict slechts moeilijk terugvorderen. Daarom moeten de werkelijke bijdragen – eigen kapitaal, termijnen, eigen werk – van begin af aan gedocumenteerd worden en de inschrijving overeenkomstig gekozen worden. Bij zeer verschillende bijdragen is de quotaregeling eerlijker dan de forfaitaire halvering.
Hoe grondboekinschrijving, notaris en kosten samenhangen, verklaart de gids Notariskosten & grondboek.
Hoe beveiligen partners zonder trouwakte zich?
Kort antwoord: Drie bouwstenen scheppen zekerheid: Een partnerschapsovereenkomst regelt eigendomsaandelen, vereffeningsbetalingen en wat bij scheiding met de woning gebeurt. Een zorgvolmacht zorgt ervoor dat de partner in geval van ziekte mag handelen. Een testament beveiligt de overlevende partner, omdat ongehuwde paren geen wettelijk erfrecht hebben.
- Partnerschapsovereenkomst: Eigendomsquota, betalingen en scheidingsgevolgen schriftelijk vastleggen.
- Zorgvolmacht en patiëntenverklaring: Handelingsbekwaamheid bij ziekte waarborgen.
- Testament: de overlevende partner beveiligen – zonder testament erft hij wettelijk niets.
- Kredietcontract: verduidelijken wie aansprakelijk is, en beide bijdragen documenteren.
- Risicolevensverzekering: de kredietrate bij overlijden van de partner afdekken.
Erfbelasting aandacht besteden
Anders dan echtgenoten hebben ongehuwde partners slechts een lage erfbelastingvrijstelling en vallen in een ongunstige belastingklasse. Bij groter vermogen loont vroegtijdige advisering door notaris of belastingadviseur.
De partnerschapsovereenkomst is het kernstuk van de zekerstelling. Hij legt vast aan wie welk eigendomsaandeel toekomt, hoe met gemeenschappelijke investeringen wordt omgegaan en wat er bij een scheiding gebeurt – bijvoorbeeld een voorkooprecht van één partner of een vereffeningsbetaling. Zonder een dergelijke overeenkomst zou in geval van conflict moeizaam gereconstrueerd moeten worden wie hoeveel heeft bijgedragen, wat vaak uitloopt op een langdurig juridisch geschil. Een notarieel vastgelegde overeenkomst schept hier heldere, houdbare verhoudingen. De zorgvolmacht zorgt er op zijn beurt voor dat de partner in geval van ziekte of ongeval beslissingen kan nemen en contracten kan beheren – zonder haar staat zelfs de langdurige levenspartner juridisch buitenspel.
Eerst plannen, dan bouwen
Voordat u het bouwcontract ondertekent, moeten grondboek en zekerstelling gereed zijn. Vergelijk parallel kosteloos en vrijblijvend passende woningaanbiedingen.
Wie is aansprakelijk voor het bouwkrediet?
Kort antwoord: Als beiden de leningsovereenkomst ondertekenen, zijn ze hoofdelijk aansprakelijk – de bank kan elk voor de volledige rate aanspreken, ook na een scheiding. Daarom moeten beiden in het grondboek staan en de bijdragen gedocumenteerd zijn. Een risicolevensverzekering beschermt tegen een alleen niet te dragen restschuld.
Hoofdelijke aansprakelijkheid betekent concreet: Kan of wil een partner na een scheiding niet meer betalen, dan eist de bank de volledige rate van de ander. Wie betaalt, kan intern bij de voormalige partner een vergoeding halen, draagt echter het uitvalrisico alleen. Een risicolevensverzekering over de restschuld is daarom bij grotere leningen bijna onmisbaar – zij voorkomt dat de overlevende partner in geval van overlijden voor een alleen niet te dragen schuld staat en de woning moet verkopen.
Grondslagen voor de financiering en de rol van het eigen kapitaal bieden de gidsen Bouwfinanciering 2026 en Eigen kapitaal bij woningbouw.
Welke risico's dreigen bij scheiding of overlijden?
Kort antwoord: Zonder contract en testament dreigen geschillen over eigendomsaandelen, een verdelingsveiling bij onenigheid en het verlies van het woonrecht voor de niet-geregistreerde partner. Overlijdt een van beiden, dan erven zonder testament de wettelijke verwanten – niet de partner. Voorzorg voorkomt deze harde gevolgen.
Wat er in geval van scheiding met het gezamenlijke huis gebeurt en welke opties overblijven, behandelt de gids Huis bij scheiding en echtscheiding. Basisvragen over bouwen voor families beantwoordt de gids Woningbouw voor jonge families.
Conclusie: Duidelijke regels beschermen beide partners
Ongehuwd bouwen is onproblematisch als het kadaster, contract en voorzorg goed geregeld zijn. Beide partners in het kadaster, een partnerschapscontract, volmacht en testament zorgen voor zekerheid bij scheiding, ziekte en overlijden. Verdere neutrale informatie biedt de Consumentenbond. De bindende uitwerking ligt in handen van een notaris of advocaat.
Geschikt huis vergelijken
Als de juridische zaken zijn geregeld, vergelijkt u gratis en vrijblijvend aanbiedingen van meerdere aanbieders voor prijs, uitrusting en bouwtijd.
Wat kost uw droomhuis werkelijk?
Vraag gratis passende aanbiedingen aan van gecontroleerde fabrikanten en vergelijk de vierkantemeterprijzen voor uw bouwproject.
Nu huisprijzen vergelijken