Zum Inhalt springen
Die Mehrkosten-Frage

KfW-40-Mehrkosten: Spanne, Quellen und die Gegenrechnung

KfW 40 gegenüber dem gesetzlichen Mindeststandard: marktübliche Spanne mit Quelle und Stand — und ein Rechenbeispiel, das Förderkredit und Energiekosten mit offengelegten Annahmen dagegenhält.

Schematische Waage, die KfW-40-Mehrkosten gegen Zinsvorteil des Förderkredits und Energieersparnis abwägt
Direktantwort

Was kostet KfW 40 mehr als das gesetzliche Minimum?

Für ein typisches Einfamilienhaus gilt eine marktübliche Spanne von 15.000–45.000 € gegenüber dem GEG-Mindeststandard (Stand 2026; Einordnung u. a. dena.de, Programmrahmen kfw.de). Bei Anbietern mit serienmäßiger Effizienzausstattung liegt der ausgewiesene Aufpreis am unteren Rand oder darunter. Dem stehen Förderkredit-Zinsvorteil und Energieersparnis gegenüber — die Gegenrechnung folgt unten mit allen Annahmen.
Rechenbeispiel: Mehrkosten gegen Fördervorteil

Ein Beispiel, keine Zusage: Paar ohne WEF-Anspruch, Einfamilienhaus in Effizienzhaus-40-Ausführung, KFN-Förderkredit ohne QNG. Alle Annahmen stehen offen in der Tabelle — ändern sich Zinsen oder Energiepreise, ändert sich das Ergebnis.

AnnahmeWertQuelle / Stand
Mehrkosten EH 40 vs. GEG-Standard25.000 € (Mitte der marktüblichen Spanne 15.000–45.000 €)marktübliche Spanne, Stand 2026; Einordnung: dena.de, kfw.de
Förderdarlehen100.000 € (KFN 297/298 ohne QNG, je Wohneinheit)Programmrahmen kfw.de, Stand 2026
Marktzins Baufinanzierung3,7 % effektivRichtwert Stand 2026, allgemeines Zinsniveau Baufinanzierung
Förderzins2,4 % effektivRichtwert Stand 2026; tagesaktuell: kfw.de
Betrachtungszeitraum10 Jahre Zinsbindungeigene Annahme des Rechenbeispiels
Anfängliche Tilgung2 % p. a., gleiche Monatsrate für beide Zinssätzeeigene Annahme des Rechenbeispiels
Zinsvorteil-BerechnungAnnuitätenmodell: monatliche Zins- und Tilgungsverrechnung über die Zinsbindung; Zinsvorteil = Zinsersparnis gegenüber dem Marktzins-Darlehen (entspricht der Restschuld-Differenz nach 10 Jahren)eigene Methodik des Rechenbeispiels, offengelegt
Energieersparnis vs. GEG-Standard≈ 700 €/JahrRichtwert Stand 2026, abhängig von Fläche, Verhalten, Strompreis
Einmalig
− 25.000 €

angesetzte Mehrkosten (Mitte der Spanne 15.000–45.000 €, Stand 2026)

Zinsvorteil (10 Jahre)
+ ≈ 13.100 €

Annuitätenmodell: 100.000 € Darlehen, 3,7 % vs. 2,4 % Zins, 2 % anfängliche Tilgung, gleiche Monatsrate — Zinsersparnis über 10 Jahre Zinsbindung

Laufend
+ ≈ 700 €/Jahr

Energieersparnis gegenüber GEG-Standard; nach 10 Jahren ≈ 7.000 €, danach weiterlaufend

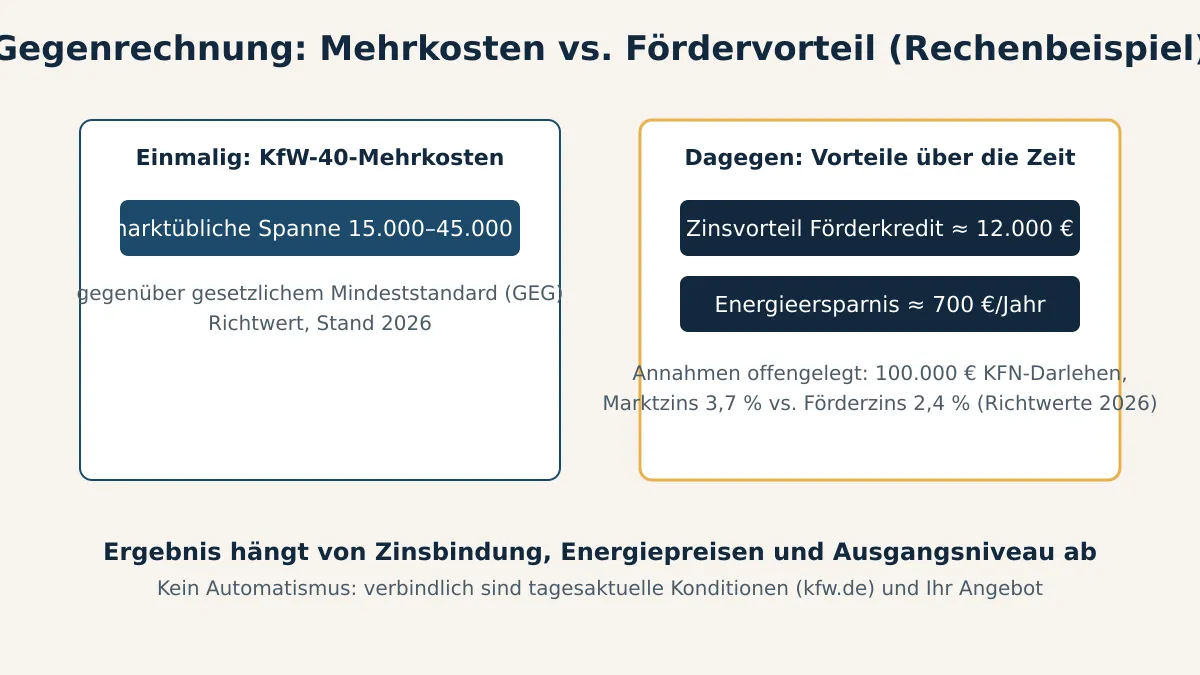
Ergebnis des Beispiels: Nach zehn Jahren stehen ≈20.100 € Vorteil gegen 25.000 € Mehrkosten; die Differenz trägt sich über die weiterlaufende Energieersparnis in etwa 7 Jahren. Am unteren Rand der Mehrkosten-Spanne kippt die Rechnung schon innerhalb der Zinsbindung ins Plus, am oberen Rand später oder nicht vollständig. Tagesaktuelle Förderkonditionen: kfw.de.

Schemazeichnung der KfW-40-Mehrkosten-Gegenrechnung mit Spanne, Förderkredit-Zinsvorteil und Energieersparnis

Vom Richtwert zum echten Aufpreis

Die Spanne ersetzt kein Angebot: Den tatsächlichen Aufpreis sehen Sie erst, wenn derselbe Grundriss einmal auf gesetzlichem Mindeststandard und einmal in Effizienzhaus-40-Ausführung kalkuliert wird. Aus welchen Kostenblöcken sich der Aufpreis technisch zusammensetzt, zeigt die Detailseite Mehrkosten EH 40; die komplette Entscheider-Rechnung mit drei Konstellationen steht unter Lohnt sich KfW 40?

Konkrete Modelle mit belegten Ab-Preisen sammelt unser KfW-40-Modellverzeichnis. Für die eigene Budgetplanung können Sie zusätzlich Fertighaus-Kosten berechnen und die Fertighaus-Preise 2026 als Marktrahmen heranziehen.

Häufige Fragen zu den KfW-40-Mehrkosten

Antworten zu Spanne, Deckung durch die Förderung, Amortisation und QNG — mit offengelegten Annahmen und Quellen.

Was kostet ein KfW-40-Haus mehr als der gesetzliche Mindeststandard?
Für ein typisches Einfamilienhaus liegt der Aufpreis gegenüber dem GEG-Mindeststandard in der marktüblichen Spanne von 15.000–45.000 € (Stand 2026; Einordnung u. a. über dena.de und die Programmunterlagen auf kfw.de). Wo der Effizienzhaus-40-Standard beim Hersteller bereits Serie ist, kann der ausgewiesene Aufpreis auf wenige Tausend Euro schrumpfen. Eine belegbare Einzelsumme gibt es nicht — maßgeblich ist der Angebotsvergleich mit und ohne EH-40-Paket.
Deckt der Förderkredit die KfW-40-Mehrkosten ab?
In unserem Rechenbeispiel bringt ein KFN-Darlehen über 100.000 € nach dem Annuitätenmodell (Annahme: Marktzins 3,7 %, Förderzins 2,4 %, 2 % anfängliche Tilgung, gleiche Monatsrate, Richtwerte Stand 2026) über zehn Jahre rund 13.100 € Zinsvorteil — dazu kommt die laufende Energieersparnis von etwa 700 €/Jahr. Zusammen deckt das Mehrkosten am unteren Rand der Spanne vollständig, am oberen Rand nur teilweise. Verbindlich sind die tagesaktuellen Konditionen auf kfw.de.
Warum schwanken die Mehrkosten-Angaben so stark?
Die Spanne von 15.000–45.000 € (Stand 2026) entsteht, weil drei Faktoren zusammenwirken: das Ausgangsniveau des Anbieters (Serie vs. Aufpreisliste), die Gebäudegeometrie (kompakt vs. zergliedert) und die gewählte Technik (Luft- oder Sole-Wärmepumpe, Lüftung, optionale Photovoltaik). Ein Anbieter, der ohnehin Wärmepumpe und Dreifachverglasung verbaut, weist einen viel kleineren Aufpreis aus als einer, der vom gesetzlichen Minimum aus aufrüstet.
Wie schnell amortisieren sich die KfW-40-Mehrkosten?
Im Beispiel mit 25.000 € Mehrkosten, 13.100 € Zinsvorteil über zehn Jahre (Annuitätenmodell) und 700 €/Jahr Energieersparnis sind nach zehn Jahren rund 20.100 € ausgeglichen; die restlichen 4.900 € tragen sich über die weitere Energieersparnis in etwa 7 Jahren. Steigende Energiepreise verkürzen, fallende verlängern diesen Zeitraum. Die Rechnung setzt die offengelegten Annahmen voraus und ersetzt keine individuelle Finanzierungsberatung.
Verändert das QNG-Siegel die Mehrkosten-Rechnung?
Ja, in beide Richtungen: Das QNG-Siegel hebt den KFN-Kreditrahmen von 100.000 € auf 150.000 € je Wohneinheit (Stand 2026, kfw.de) und vergrößert damit den möglichen Zinsvorteil um etwa die Hälfte. Dem stehen zusätzliche Kosten für Zertifizierung, Nachhaltigkeitsberatung und Ökobilanzierung gegenüber. Ob das Plus an Förderung die QNG-Kosten übersteigt, hängt vom Einzelfall ab — die getrennte Rechnung führt unsere QNG-Mehrkosten-Seite.
Gilt die Gegenrechnung auch mit dem Programm Wohneigentum für Familien (WEF)?
Familien mit Kindern unter der Einkommensgrenze können statt KFN das Programm Wohneigentum für Familien (KfW 300) nutzen: Der Kreditrahmen liegt dort je nach Kinderzahl und QNG-Siegel bei 170.000–270.000 € (Stand 2026, kfw.de) — der mögliche Zinsvorteil fällt entsprechend größer aus als im 100.000-€-Beispiel oben. Wichtig: WEF und KFN schließen sich für dasselbe Vorhaben gegenseitig aus; es gilt entweder das eine oder das andere Programm.

Mehrkosten am echten Angebot prüfen

Lassen Sie sich denselben Entwurf mit und ohne KfW-40-Paket kalkulieren — nur so wird aus der Spanne Ihr tatsächlicher Aufpreis.

Gratis Angebote anfordern
TÜV Rheinland ZERTIFIZIERT – geprüfte Qualifikation, ID 0000038136

Persönliche Qualifikation unseres Sachverständigen

Nachgewiesene Fachkompetenz

An Ihrer Seite: das Expertenteam von kfw40fertighaus.de

Ihr TÜV-zertifizierter Fachmann rund um Fertighaus-Preise

  • TÜV Rheinland geprüfte Qualifikation
  • Herstellerunabhängige Begleitung
  • Zertifizierter Sachverständiger
Experten kennenlernen